- Viele offene Immobilienfonds zahlen nicht mehr oder nur teilweise aus; an der Börse gibt es hohe Abschläge.
- Wer beim Kauf falsch beraten wurde, kann Schadensersatz verlangen – oft die volle Rückabwicklung.
- Ansprüche verjähren spätestens zehn Jahre nach dem Kauf. Käufe aus 2016 sind jetzt dran.
Verluste mit einem Immobilienfonds? Jetzt Ansprüche prüfen lassen.
Kostenfreie Ersteinschätzung
Telefon (030) 20 60 30 40
„Sicher wie Betongold, jederzeit verfügbar“ – mit diesem Versprechen haben Banken und Berater offene Immobilienfonds über Jahre an sicherheitsorientierte Sparer verkauft. Im Herbst 2026 zeigt sich, wie wenig davon übrig ist: Fonds setzen die Rücknahme aus, werden abgewickelt oder zahlen nur noch einen Bruchteil aus. An der Börse notieren viele Anteile weit unter dem offiziellen Wert.
Für Anleger stellen sich zwei Fragen: Wie komme ich an mein Geld – und wer ersetzt mir den Verlust? Dieser Beitrag gibt einen Überblick über die aktuelle Lage, die Handlungsmöglichkeiten und die rechtlichen Wege, Schadensersatz von der beratenden Bank, dem Anlageberater und gegebenenfalls der Fondsgesellschaft und weiteren Verantwortlichen zu verlangen.
Das Wichtigste in Kürze
- Rekordabschläge: Anteile großer offener Immobilienfonds werden an der Börse im Schnitt rund 19 % unter dem offiziellen Rücknahmepreis gehandelt, beim grundbesitz europa der DWS zuletzt über 50 %.
- Rücknahme eingeschränkt: Mehrere Fonds haben 2026 die Rücknahme ausgesetzt oder werden abgewickelt; der grundbesitz europa zahlt seit dem 28.10.2026 fällige Rückgaben nur noch zu 10 % aus.
- Falschberatung ist häufig: Wer den Fonds als „sicher“ und „jederzeit verfügbar“ verkauft bekam oder nicht über das Risiko einer Rücknahmeaussetzung aufgeklärt wurde, hat gute Chancen auf Schadensersatz.
- Verkauf schadet dem Anspruch nicht: Auch nach einem Verkauf an der Börse kann der Verlust geltend gemacht werden.
- Fristen beachten: Ansprüche verjähren spätestens zehn Jahre nach dem Kauf – für Käufe aus dem Herbst 2016 läuft die Frist gerade ab.
1. Die Lage: Abschläge, Abwertungen, Rücknahmestopps
Offene Immobilienfonds investieren in Büro-, Einzelhandels-, Hotel- oder Wohnimmobilien. Den Wert ihrer Anteile ermitteln sie nicht am Markt, sondern über regelmäßige Gutachten. Genau das wird zum Problem: Seit der Zinswende 2022 sind Gewerbeimmobilien deutlich weniger wert, die Fondsbewertungen sind dieser Entwicklung nach Einschätzung vieler Marktbeobachter nur zögerlich gefolgt. Anleger ziehen seit Jahren Milliarden ab; die Fonds müssen Immobilien verkaufen, um die Rückgaben zu bedienen.
Wie groß das Misstrauen inzwischen ist, zeigt der Börsenhandel. Nach einer Marktanalyse von Finanztip lag der Abschlag der Börsenkurse gegenüber den offiziellen Rücknahmepreisen bei 14 großen Fonds zum 27.10.2026 bei durchschnittlich 19,3 % (nach Fondsgröße gewichtet) – ein neuer Höchststand. Im Juni 2026 waren es 11,2 %, Anfang 2025 rund 8 %. Beim Deka-ImmobilienEuropa (rund 18 Mrd. Euro) stieg der Abschlag seit Jahresbeginn von 5,3 % auf 16,1 %, beim hausInvest der Commerz Real (14,5 Mrd. Euro) von 7,8 % auf 17,2 %. Für den Anleger heißt das: Der Wert, der im Depot angezeigt wird, ist an der Börse oft nicht zu erzielen.
Abwertungen: Verluste über Nacht
Wie schnell sich ein Abschlag in einen echten Verlust verwandeln kann, haben Anleger des UniImmo Wohnen ZBI erlebt: Im Juni 2024 sank der Anteilswert nach einer Sonderbewertung um 16,71 % – von einem Tag auf den anderen. Beim grundbesitz europa der DWS fiel der Anteilspreis zwischen Juli und September 2026 um mehr als 11 %, beim grundbesitz global um mehr als 7 %.
Rücknahme beschränkt, ausgesetzt, Fonds abgewickelt
Seit dem 28.10.2026 erfüllt der grundbesitz europa (rund 4,3 Mrd. Euro) fällige Rückgaben nur noch zu 10 %. Der Rest des Auftrags verfällt; wer weiter verkaufen will, muss einen neuen Auftrag stellen – bei neueren Anteilen mit erneuter zwölfmonatiger Frist. Die Beschränkung ist auf bis zu zwölf Monate angelegt; eine niedrigere Quote oder eine vollständige Aussetzung schließt die DWS nicht aus. Andere Fonds nehmen gar keine Anteile mehr zurück oder werden aufgelöst. Eine Aussetzung ist bis zu 36 Monate zulässig; gelingt die Wiedereröffnung nicht, wird der Fonds abgewickelt. Die Immobilien werden dann über Jahre verkauft – erfahrungsgemäß oft unter den zuvor angesetzten Werten.
2. Zehn Fonds im Fokus
Die folgende Übersicht nennt Fonds, bei denen 2026 die Rücknahme beschränkt oder ausgesetzt wurde oder die abgewickelt werden, sowie große Publikumsfonds mit Abwertungen oder hohen Börsenabschlägen. Sie beruht ausschließlich auf öffentlich berichteten Angaben (Stand: 30.10.2026).
| # | Fonds (Anbieter) | Volumen | Stand |
|---|---|---|---|
| 1 | grundbesitz europa (DWS) | ca. 4,3 Mrd. € | Rücknahme seit 28.10.2026 auf 10 % beschränkt; Börsenabschlag über 50 %; Anteilspreis Juli–Sept. 2026 über 11 % gesunken |
| 2 | UniImmo Wohnen ZBI (Union Investment / ZBI) | ca. 4,9 Mrd. € (03/2024) | Abwertung um 16,71 % im Juni 2024; Risikoeinstufung Gegenstand laufender Verfahren |
| 3 | Swiss Life REF (DE) European Real Estate Living and Working | ca. 762 Mio. € | Rücknahme und Ausgabe seit 20.10.2026 ausgesetzt |
| 4 | Fokus Wohnen Deutschland (Industria) | ca. 603 Mio. € | Rücknahme seit 26.02.2026 ausgesetzt |
| 5 | UBS (D) Euroinvest Immobilien | ca. 373 Mio. € | Abwicklung seit 24.09.2026 angekündigt |
| 6 | Leading Cities Invest (KanAm Grund) | knapp 330 Mio. € (zuvor über 1 Mrd. €) | Abwicklung seit 26.06.2026 angekündigt |
| 7 | Wertgrund WohnSelect D | ca. 281 Mio. € | Rücknahme und Ausgabe seit 15.01.2026 ausgesetzt |
| 8 | Catella MAX | ca. 263 Mio. € | Abwicklung; Rücknahme seit 13.10.2026 eingestellt |
| 9 | hausInvest (Commerz Real) | ca. 14,5 Mrd. € | Rücknahme möglich; Börsenabschlag von 7,8 % auf 17,2 % gestiegen |
| 10 | Deka-ImmobilienEuropa (Deka) | ca. 18 Mrd. € | Rücknahme möglich; Börsenabschlag von 5,3 % auf 16,1 % gestiegen |
Weitere Fonds mit Notmaßnahmen 2026: Habona Nahversorgungsfonds Deutschland (Rücknahme seit 30.06.2026 ausgesetzt), Aachener Spar- und Stiftungsfonds (Abwicklung). Quellen: Finanztip-Marktanalyse (Stichtag 27.10.2026), DAS INVESTMENT (28.10.2026), Stiftung Warentest (29.10.2026, 11.09.2024), PLATOW Brief (29.10.2026); Volumina gerundet.
Wichtig: Die Aufnahme in diese Liste bedeutet nicht, dass Anbieter oder Vertriebsbanken pflichtwidrig gehandelt haben oder dass Anlegern Schadensersatzansprüche zustehen. Ob ein Anspruch besteht, hängt fast immer von der Beratung im Einzelfall ab – also davon, was Ihnen beim Kauf gesagt und ausgehändigt wurde. Ansprüche können auch bei hier nicht genannten Fonds bestehen.
3. Welche Möglichkeiten Anleger jetzt haben
Wer Anteile hält, hat derzeit oft nur die Wahl zwischen zwei unattraktiven Wegen. Welcher besser ist, hängt vom Fonds, vom Kaufdatum und von der persönlichen Situation ab – eine Anlageempfehlung können wir an dieser Stelle nicht geben. Die rechtlichen Rahmenbedingungen sollten Sie aber kennen:
Rückgabe an die Fondsgesellschaft
Für Anteile, die ab dem 22.07.2013 gekauft wurden, gilt eine Mindesthaltedauer von 24 Monaten und eine unwiderrufliche Rückgabefrist von zwölf Monaten (§ 255 KAGB). Maßgeblich ist der Preis bei Fälligkeit – wie hoch er dann ist, weiß heute niemand. Bei Beschränkung oder Aussetzung erhalten Sie Ihr Geld nur teilweise oder vorerst gar nicht.
Altanteile (Kauf bis 21.07.2013)
Für ältere Anteile gilt ein Freibetrag: Bis zu 30.000 Euro pro Kalenderhalbjahr können ohne Halte- und Kündigungsfrist zurückgegeben werden (§ 346 KAGB). Auch hier greifen aber Beschränkungen und Aussetzungen.
Verkauf über die Börse
Sofort möglich, aber mit Abschlag auf den offiziellen Wert – derzeit teils über 40 %. Nicht jede Depotbank ermöglicht den Börsenhandel jedes Fonds; ein Depotwechsel kann nötig sein.
Halten und abwarten
Erholen sich die Bewertungen, kann sich Abwarten auszahlen. Es bleibt aber das Risiko weiterer Abwertungen, einer Aussetzung und im schlimmsten Fall einer jahrelangen Abwicklung.
Unabhängig davon, wofür Sie sich entscheiden: Ein Verkauf oder eine Rückgabe lässt Schadensersatzansprüche wegen Falschberatung nicht entfallen. Der Erlös wird dann angerechnet. Bewahren Sie alle Abrechnungen auf und lassen Sie Ihre Ansprüche möglichst vor einer Entscheidung prüfen.
Wichtig für laufende Sparpläne: Wer weiter monatlich einzahlt, kauft zum offiziellen Preis – der derzeit deutlich über dem Börsenkurs liegt. Prüfen Sie, ob noch Sparpläne laufen.
Als „sicher“ verkauft – jetzt mit Verlust? Wir prüfen, ob Sie Ihr Geld zurückverlangen können.
Telefon (030) 20 60 30 40
4. Schadensersatz gegen Bank und Berater
Der wichtigste Anspruch richtet sich in der Regel gegen denjenigen, der den Fonds empfohlen hat: die Hausbank, Sparkasse oder Volksbank, eine Privatbank oder einen freien Finanzberater. Mit dem Beratungsgespräch kommt ein Beratungsvertrag zustande. Die Beratung muss anlegergerecht (passend zu Erfahrung, Anlageziel und Risikobereitschaft) und objektgerecht (richtige und vollständige Information über das Produkt) sein (grundlegend BGH, Urteil vom 06.07.1993 – XI ZR 12/93, „Bond“).
Typische Beratungsfehler bei offenen Immobilienfonds
- „Sicher wie ein Sparbuch“: Darstellung als risikoarme Alternative zum Tagesgeld, obwohl Wertverluste möglich sind.
- Kein Hinweis auf eine mögliche Aussetzung der Rücknahme: Darüber muss die Bank ungefragt aufklären (BGH, Urteile vom 29.04.2014 – XI ZR 477/12 und XI ZR 130/13).
- „Jederzeit verfügbar“: Verschweigen der Mindesthaltedauer von 24 Monaten und der zwölfmonatigen Rückgabefrist bei Käufen ab Juli 2013.
- Nicht anlegergerecht: Empfehlung an Anleger, die ausdrücklich keinen Verlust riskieren wollten, die das Geld kurzfristig benötigen könnten oder bei denen ein großer Teil des Vermögens oder der Altersvorsorge in einen Fonds floss.
- Verharmlosende Risikoklasse: Hinweis auf eine niedrige Risikoklasse ohne Erläuterung der tatsächlichen Risiken. Das LG Dresden hat eine Volksbank wegen unzureichender Aufklärung über Haltefrist, Kündigungsfrist, Wertverluste und Rücknahmeaussetzung zu Schadensersatz verurteilt; der bloße Verweis auf das Produktinformationsblatt genügte nicht (Urteil vom 10.09.2026 – 9 O 2102/25, nicht rechtskräftig).
- Verschwiegene Provisionen: Erhält die Bank Rückvergütungen aus Ausgabeaufschlag oder Verwaltungsgebühren, muss sie darüber aufklären (BGH, Urteil vom 19.12.2006 – XI ZR 56/05).
Beweis und Kausalität
Der Anleger muss die Falschberatung darlegen und beweisen. Hilfreich sind Beratungsprotokolle (Pflicht von 2010 bis 2017), Geeignetheitserklärungen (seit 2018), Werbematerial, E-Mails und Notizen, aber auch Zeugen, etwa ein Ehepartner, der beim Gespräch dabei war. Steht ein Aufklärungsfehler fest, wird vermutet, dass der Anleger bei richtiger Aufklärung nicht gekauft hätte; die Bank muss das Gegenteil beweisen (BGH, Urteil vom 08.05.2012 – XI ZR 262/10).
Was Sie verlangen können
Der Schadensersatz ist auf die Rückabwicklung gerichtet: Sie werden so gestellt, als hätten Sie den Fonds nie gekauft. Erstattet werden das eingesetzte Kapital einschließlich Ausgabeaufschlag, abzüglich erhaltener Ausschüttungen, Zug um Zug gegen Übertragung der Anteile. Wurden die Anteile bereits verkauft, wird der Erlös angerechnet. Unter Umständen kommt entgangener Gewinn aus einer sicheren Alternativanlage hinzu; diesen muss der Anleger allerdings konkret darlegen.
5. Ansprüche gegen Fondsgesellschaft und Hintermänner
Neben der Vertriebshaftung kommen Ansprüche gegen die Fondsgesellschaft (Kapitalverwaltungsgesellschaft) und – in Ausnahmefällen – gegen weitere Verantwortliche in Betracht:
Verkaufsprospekt
Sind wesentliche Angaben im Verkaufsprospekt unrichtig oder unvollständig, haftet die Kapitalverwaltungsgesellschaft (§ 306 KAGB). Der Anleger kann die Übernahme seiner Anteile gegen Erstattung des Kaufpreises verlangen.
Risikoklasse
Für irreführende oder ungenaue Basisinformationsblätter haftet der Hersteller nach der PRIIP-Verordnung. Ob zu niedrige Risikoklassen eine Haftung begründen, wird derzeit gerichtlich geklärt.
Verantwortliche Personen
Eine persönliche Haftung von Geschäftsleitern oder anderen Verantwortlichen setzt in der Regel bewusst falsche Angaben oder eine vorsätzliche sittenwidrige Schädigung voraus (§ 826 BGB, § 823 Abs. 2 BGB i. V. m. § 264a StGB).
Laufende Verfahren zum UniImmo Wohnen ZBI
Das Landgericht Nürnberg-Fürth hat auf eine Verbandsklage der Verbraucherzentrale Baden-Württemberg entschieden, dass eine Risikoklasse von „2“ oder „3“ unzulässig ist, wenn der Anteilswert nicht mindestens monatlich ermittelt wird (Urteil vom 21.02.2025 – 4 HK O 5879/24, nicht rechtskräftig). Das Oberlandesgericht Nürnberg hat die Sache im Berufungsverfahren dem Europäischen Gerichtshof vorgelegt. Zudem hat dasselbe Landgericht im Mai 2026 Anträge auf ein Musterverfahren nach dem Kapitalanleger-Musterverfahrensgesetz gegen die Kapitalverwaltungsgesellschaft für zulässig erklärt; über die Risikoeinstufung soll das Bayerische Oberste Landesgericht entscheiden. Der Ausgang dieser Verfahren kann auch für andere Fonds bedeutsam werden, deren Basisinformationsblätter eine niedrige Risikoklasse ausweisen.
Unsere Einschätzung: Ansprüche gegen die Fondsgesellschaft oder einzelne Verantwortliche sind rechtlich anspruchsvoller als der Anspruch gegen die beratende Bank, können aber dort entscheidend sein, wo kein Berater haftet – etwa beim Kauf ohne Beratung über eine Direktbank – oder wo sich aus den Unterlagen Anhaltspunkte für geschönte Angaben ergeben. Wir prüfen alle in Betracht kommenden Anspruchsgegner.
6. Verjährung: Warum Eile geboten ist
Ansprüche wegen Falschberatung verjähren in drei Jahren ab dem Ende des Jahres, in dem der Anleger von der Pflichtverletzung erfahren hat oder ohne grobe Fahrlässigkeit hätte erfahren müssen (§§ 195, 199 Abs. 1 BGB). Unabhängig von der Kenntnis gilt eine Höchstfrist von zehn Jahren ab Entstehung des Anspruchs (§ 199 Abs. 3 Satz 1 Nr. 1 BGB). Der Schaden entsteht nach der Rechtsprechung bereits mit dem Kauf der ungeeigneten Anlage. Die Frist wird taggenau berechnet, nicht zum Jahresende.
Das bedeutet: Für Käufe aus dem Oktober und November 2016 laufen die Fristen gerade ab, Käufe aus 2017 folgen im kommenden Jahr. Jede weitere Zuzahlung, etwa aus einem Sparplan, hat ihre eigene Frist. Für Käufe vor dem 05.08.2009 galt eine besondere, kürzere Verjährung (§ 37a WpHG a. F.); solche Ansprüche sind in aller Regel verjährt.
Die Verjährung wird gehemmt durch Klage, einen Güteantrag bei einer staatlich anerkannten Gütestelle, ein Schlichtungsverfahren bei der Ombudsstelle der jeweiligen Bankengruppe oder ernsthafte Verhandlungen mit der Bank (§§ 203, 204 BGB). Ein formloses Beschwerdeschreiben reicht nicht.
7. Checkliste für Anleger
- Bestand prüfen: Welche Fonds, wann gekauft, wie viel investiert, laufen noch Sparpläne?
- Unterlagen sichern: Kaufabrechnungen, Depotauszüge, Beratungsprotokolle, Geeignetheitserklärungen, Prospekte, Werbung, Schriftverkehr.
- Beratung rekonstruieren: Notieren Sie, was Ihnen gesagt wurde – „sicher“, „wie Tagesgeld“, „jederzeit verfügbar“? Wer war dabei?
- Fristen klären: Kaufdatum ermitteln; bei Käufen aus 2016 sofort handeln.
- Erst prüfen, dann entscheiden: Lassen Sie Ansprüche möglichst vor einem Verkauf oder einer Rückgabe prüfen – und bewahren Sie danach die Abrechnungen auf.
- Rechtsschutz klären: Manche Policen decken Streitigkeiten aus Kapitalanlagen; wir übernehmen die Deckungsanfrage.
Ihr Ansprechpartner: Rechtsanwalt Rolf Siburg, LL.M.
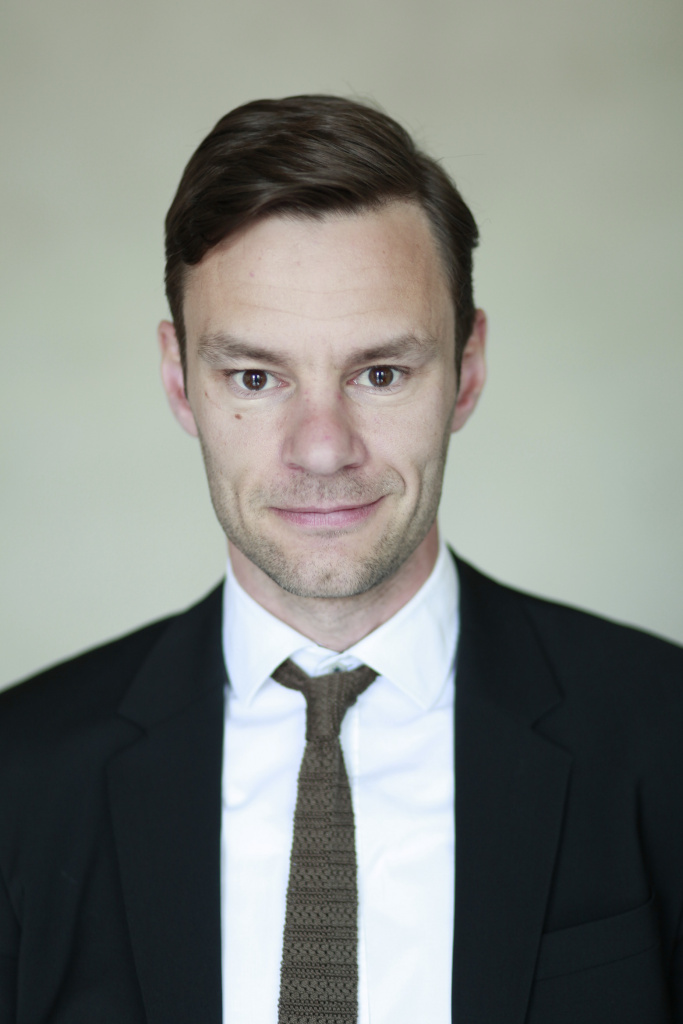
Fachanwalt für Bank- und Kapitalmarktrecht mit Kanzleisitz im Internationalen Handelszentrum in Berlin-Mitte.
Rolf Siburg vertritt Anleger gegen Banken, Sparkassen, Volksbanken, Finanzberater und Anbieter von Kapitalanlagen – außergerichtlich, vor den Schlichtungsstellen und vor Gericht. Er prüft Beratung, Verkaufsunterlagen und Verjährung und sagt Ihnen offen, ob sich ein Vorgehen lohnt.
Er vertritt bundesweit. Besteht eine Rechtsschutzversicherung, übernimmt die Kanzlei die Deckungsanfrage.
Kostenfreie Ersteinschätzung 030 20 60 30 40Häufige Fragen zu offenen Immobilienfonds
Kann ich bei Verlusten mit einem offenen Immobilienfonds Schadensersatz verlangen?
Ja, wenn Sie beim Kauf falsch beraten wurden – etwa weil der Fonds als sicher und jederzeit verfügbar dargestellt wurde oder weil nicht auf die Möglichkeit einer Aussetzung der Anteilsrücknahme hingewiesen wurde. Dann haftet in erster Linie die beratende Bank oder der Anlageberater. Der Anspruch geht regelmäßig auf Rückabwicklung: Sie erhalten den Kaufpreis samt Ausgabeaufschlag zurück, abzüglich Ausschüttungen, Zug um Zug gegen Rückgabe der Anteile.
Muss die Bank auf das Risiko einer Rücknahmeaussetzung hinweisen?
Ja. Nach dem Bundesgerichtshof muss eine beratende Bank beim Vertrieb offener Immobilienfonds ungefragt darauf hinweisen, dass die Fondsgesellschaft die Rücknahme der Anteile zeitweise aussetzen kann (Urteile vom 29.04.2014 – XI ZR 477/12 und XI ZR 130/13). Fehlt dieser Hinweis, liegt eine Pflichtverletzung vor.
Verliere ich meinen Anspruch, wenn ich die Fondsanteile an der Börse verkaufe?
Nein. Ein Verkauf lässt einen Schadensersatzanspruch wegen Falschberatung nicht entfallen. Statt der Rückgabe der Anteile wird dann der Verkaufserlös angerechnet; verlangt werden kann die Differenz zum eingesetzten Kapital. Bewahren Sie die Verkaufsabrechnung unbedingt auf.
Wann verjähren Ansprüche wegen Falschberatung?
Grundsätzlich in drei Jahren ab dem Ende des Jahres, in dem Sie von der Falschberatung erfahren haben. Unabhängig davon verjähren die Ansprüche spätestens zehn Jahre nach dem Kauf, taggenau gerechnet. Für Käufe aus dem Herbst 2016 läuft diese Frist also gerade ab. Ein Schlichtungsantrag oder eine Klage hemmt die Verjährung.
Haftet auch die Fondsgesellschaft?
Möglich ist eine Haftung für unrichtige oder unvollständige Verkaufsunterlagen, etwa nach § 306 KAGB für den Verkaufsprospekt oder wegen eines fehlerhaften Basisinformationsblatts. Ob zu niedrige Risikoklassen oder verspätete Bewertungen eine Haftung begründen, wird derzeit in mehreren Verfahren geklärt. Der Anspruch gegen die beratende Bank ist in der Praxis meist der einfachere Weg.
Was bedeutet es, wenn ein Fonds die Rücknahme beschränkt oder aussetzt?
Bei einer Beschränkung (Gating) zahlt der Fonds fällige Rückgaben nur teilweise aus, beim grundbesitz europa der DWS seit dem 28.10.2026 zu 10 Prozent; die Beschränkung ist auf bis zu zwölf Monate angelegt. Bei einer Aussetzung werden gar keine Anteile mehr zurückgenommen, höchstens 36 Monate lang. Danach droht die Abwicklung des Fonds, die sich über Jahre hinziehen kann.
Welche Unterlagen brauche ich für die Prüfung?
Kaufabrechnungen und Depotauszüge, Beratungsprotokolle oder Geeignetheitserklärungen, Prospekte, Produktinformationen und Werbematerial, Schriftverkehr mit Bank oder Berater sowie eigene Notizen zum Beratungsgespräch. Wichtig ist auch, was Ihnen mündlich gesagt wurde, etwa „sicher wie ein Sparbuch“ oder „jederzeit verfügbar“.
Verluste mit offenen Immobilienfonds? Lassen Sie Ihre Ansprüche prüfen.
Rechtsanwalt Rolf Siburg prüft Ihre Unterlagen, die Beratung und die Verjährung und meldet sich mit einer kostenfreien Ersteinschätzung – bundesweit.
SIBURG LEGAL
Internationales Handelszentrum (IHZ)
Friedrichstraße 95 · 10117 Berlin
Telefon 030 20 60 30 40 · Fax 030 20 60 30 42
E-Mail

Dieser Beitrag dient der allgemeinen Information und ersetzt weder eine Rechts- noch eine Anlageberatung im Einzelfall. Die Angaben zu einzelnen Fonds beruhen auf öffentlich zugänglichen Berichten und Analysen bis zum Stand des Beitrags; sie enthalten keine Aussage über Pflichtverletzungen von Anbietern oder Vertriebsstellen und keine Empfehlung zum Kauf, Halten oder Verkauf. Stand: 30. Oktober 2026.