Ihre Bank hat Ihr Konto gesperrt. Überweisungen gehen nicht raus. Die Karte funktioniert nicht. Und die Bank sagt Ihnen nicht, warum. In den meisten Fällen steckt ein Geldwäscheverdacht dahinter. Es gibt aber auch andere Gründe – etwa eine Pfändung, einen Betrugsverdacht oder eine Kündigung.
Das ist belastend. Aber Sie sind nicht machtlos. Die Bank darf Ihr Geld nur kurz festhalten. Danach muss sie es wieder freigeben. Tut sie das nicht, können wir die Freigabe mit einer einstweiligen Verfügung durchsetzen – oft innerhalb weniger Tage.
Das Wichtigste in Kürze
- Nach einer Geldwäsche-Meldung darf die Bank eine Zahlung in der Regel nur drei Werktage anhalten.
- Eine Sperre über Wochen ist meist nicht erlaubt.
- Die Bank darf Ihnen die Meldung nicht verraten. Ihre Rechte gelten trotzdem.
- Gibt die Bank nicht frei, hilft die einstweilige Verfügung beim Gericht.
- Handeln Sie schnell. Wer lange wartet, verliert diese Möglichkeit.
1. Konto gesperrt: Das tun Sie jetzt
- Ruhe bewahren. Eine Sperre heißt nicht, dass Sie etwas falsch gemacht haben. Banken melden schon bei einem geringen Verdacht.
- Grund klären. Ist nur die Karte gesperrt oder das ganze Konto? Gibt es eine Pfändung? Bei einer Pfändung sofort ein P-Konto verlangen.
- Schriftlich nachfragen. Fordern Sie die Bank per E-Mail und Brief auf, das Konto freizugeben. Setzen Sie eine kurze Frist.
- Belege sammeln. Woher kommt das Geld? Kaufvertrag, Rechnung, Lohnabrechnung, Erbschein, Auszug der Kryptobörse.
- Wichtige Zahlungen sichern. Miete, Löhne und Steuern notfalls über ein anderes Konto zahlen.
- Nichts vorschnell erklären. Ihre Angaben können in einem Ermittlungsverfahren eine Rolle spielen. Lassen Sie sich vorher beraten.
- Anwalt einschalten. Wir prüfen, ob die Sperre noch erlaubt ist – und bereiten den Eilantrag vor.
2. Warum sperrt die Bank? Meist wegen Geldwäscheverdacht
Banken müssen verdächtige Zahlungen an die Financial Intelligence Unit (FIU) melden (§ 43 Geldwäschegesetz). Dafür reicht schon ein kleiner Verdacht. Einen Beweis braucht die Bank nicht. Typische Auslöser sind:
Hoher Geldeingang
Zum Beispiel nach dem Verkauf einer Wohnung oder eines Autos.
Krypto-Auszahlung
Geld von einer Kryptobörse oder Online-Plattform.
Zahlung aus dem Ausland
Etwa Familienüberweisungen oder Zahlungen neuer Kunden.
Bareinzahlung
Größere Beträge ohne Herkunftsnachweis.
Fremdes Geld auf dem Konto
Ihr Konto wurde von Betrügern als „Empfängerkonto“ missbraucht.
Offene Rückfragen
Die Bank wartet auf Nachweise zu Identität oder Herkunft des Geldes.
3. Wie lange darf die Bank das Konto sperren?
Das hängt davon ab, wer die Sperre gerade aufrechterhält: die Bank selbst oder eine Behörde.
| Situation | Wie lange? | Was Sie tun können |
|---|---|---|
| Bank hat eine Verdachtsmeldung abgegeben | In der Regel 3 Werktage (§ 46 GwG). Samstage zählen nicht. | Belege einreichen, Freigabe verlangen |
| Frist abgelaufen, keine Behörde hat etwas angeordnet | Keine weitere Sperre erlaubt. „Interne Prüfung“ reicht nicht. | Frist setzen, einstweilige Verfügung |
| Die FIU hat die Zahlung untersagt | Höchstens 1 Monat (§ 40 GwG) | Widerspruch bei der FIU, Freigabe für den Lebensunterhalt |
| Staatsanwaltschaft hat Vermögen gesichert (Arrest) | Bis das Gericht oder die Staatsanwaltschaft aufhebt | Rechtsmittel im Strafverfahren |
| Bank kündigt das Konto | Kündigungsfrist meist 2 Monate | Auszahlung Ihres Guthabens verlangen |
„Wir prüfen noch“ ist kein Grund
Viele Banken sperren wochenlang „zur internen Prüfung“. Das ist meist rechtswidrig. Das Landgericht Frankfurt am Main hat entschieden: Die Wartefrist gilt nur für die gemeldete Zahlung. Sie rechtfertigt keine wochenlange Sperre des ganzen Kontos (Beschluss vom 22.01.2024 – 2/1 T 26/23).
4. Warum sagt die Bank nichts?
Die Bank darf Ihnen nicht sagen, dass sie Sie gemeldet hat (§ 47 GwG). Deshalb kommen von der Hotline nur ausweichende Antworten. Das Schweigen ändert aber nichts an Ihren Rechten. Die Fristen gelten trotzdem.
Unser Tipp: Fragt die Bank nach Unterlagen, ist das eine gute Nachricht. Mit vollständigen Belegen geht die Freigabe oft am schnellsten. Reichen Sie die Unterlagen am besten über Ihren Anwalt ein.
Ihr Konto ist seit mehr als drei Werktagen gesperrt?
Rufen Sie uns an. Wir prüfen sofort, was möglich ist.
5. Einstweilige Verfügung gegen die Bank: So kommen Sie schnell an Ihr Geld
Ein normaler Prozess dauert Monate. Diese Zeit haben Sie nicht, wenn Miete, Löhne oder ein Kaufpreis fällig sind. Mit einer einstweiligen Verfügung entscheidet das Gericht im Eilverfahren. Oft geht das in wenigen Tagen. Häufig sogar ohne Gerichtstermin.
Wann klappt der Eilantrag?
- Die Sperre ist nicht mehr erlaubt. Die 3-Werktage-Frist ist abgelaufen. Keine Behörde hat etwas angeordnet.
- Es ist eilig. Ohne Ihr Geld drohen Ihnen echte Nachteile – zum Beispiel kein Geld zum Leben, offene Löhne, Miete oder ein Kaufpreis.
- Sie können es belegen. Mit Kontoauszügen, Schreiben der Bank, Rechnungen und einer eidesstattlichen Versicherung.
- Sie haben nicht zu lange gewartet. Wer wochenlang abwartet, zeigt dem Gericht: So eilig ist es nicht.
Was das Gericht anordnen kann
- Die Bank muss die Sperre aufheben.
- Die Bank muss bestimmte Zahlungen ausführen, etwa Miete oder Löhne.
- Die Bank muss Ihr Guthaben auszahlen oder auf ein anderes Konto überweisen.
Ein gezielter Antrag – nur für das, was Sie sofort brauchen – hat oft die besten Chancen.
So läuft es ab
- Tag 1–2: Wir prüfen Ihren Fall, sammeln Belege und fordern die Bank mit kurzer Frist zur Freigabe auf.
- Danach: Gibt die Bank nicht frei, stellen wir den Eilantrag bei Gericht. Bis 10.000 € ist meist das Amtsgericht zuständig, darüber das Landgericht.
- Entscheidung: Das Gericht entscheidet in dringenden Fällen ohne Verhandlung – oft in wenigen Tagen.
- Zustellung: Wir stellen den Beschluss sofort der Bank zu. Das muss innerhalb eines Monats geschehen.
- Freigabe: In der Regel hebt die Bank die Sperre dann auf.
Was kostet das?
Gibt die Bank nach dem Antrag frei, entscheidet das Gericht über die Kosten. Hat die Bank zu lange gesperrt, muss oft sie zahlen. So entschied das LG Frankfurt am Main (Beschluss vom 22.01.2024 – 2/1 T 26/23). Viele Rechtsschutzversicherungen übernehmen die Kosten. Wir klären das für Sie.
6. Wann hilft die einstweilige Verfügung nicht?
Die Verfügung richtet sich gegen die Bank. Sie hilft nicht, solange eine Behörde die Sperre angeordnet hat:
- In den ersten 3 Werktagen nach der Meldung darf die Bank die Zahlung nicht ausführen.
- Hat die FIU die Zahlung untersagt, legen wir Widerspruch bei der FIU ein. Die FIU kann Geld für den Lebensunterhalt freigeben (§ 40 Abs. 5 GwG). Nach spätestens einem Monat endet die Maßnahme.
- Hat die Staatsanwaltschaft Ihr Konto gesichert (Arrest oder Beschlagnahme), greifen wir diese Maßnahme direkt an. Hier arbeiten wir eng mit der Strafverteidigung zusammen.
Welche Situation bei Ihnen vorliegt, klären wir als Erstes. Davon hängt der richtige Weg ab.
7. Andere Gründe für eine Kontosperre
Nicht jede Sperre hat mit Geldwäsche zu tun. Diese Fälle sind ebenfalls häufig:
| Grund | Was gilt? | Was Sie tun können |
|---|---|---|
| Kontopfändung | Ein Gläubiger, das Finanzamt oder eine Behörde lässt Ihr Guthaben pfänden. | Sofort ein P-Konto verlangen. Die Bank muss es zum Beginn des vierten Geschäftstags einrichten (§ 850k ZPO). Seit 1. Juli 2026 sind 1.589,99 € im Monat geschützt. |
| Betrugsverdacht | Phishing, gehackter Zugang oder auffällige Kartenzahlungen. Die Bank darf Karte oder Online-Banking sperren (§ 675k Abs. 2 BGB). | Die Bank muss Sie informieren und wieder entsperren, sobald der Grund wegfällt. Bei Schäden: Online-Banking-Betrug. |
| Kündigung | Private Banken müssen bei Verbrauchern mindestens zwei Monate Frist einhalten. Sparkassen brauchen einen sachlichen Grund (BGH, XI ZR 22/12). | Kündigung prüfen lassen. Bis zum Ende der Frist muss das Konto weiterlaufen. Ein Basiskonto kann nur aus wenigen Gründen gekündigt werden (§ 42 ZKG). |
| Tod des Kontoinhabers | Die Bank gibt das Konto erst mit Erbnachweis frei. Einen Erbschein darf sie nicht pauschal verlangen (BGH, XI ZR 401/12). | Eröffnetes Testament vorlegen. Bei Streit unter Erben: Streit in der Erbengemeinschaft. |
| Kredit gekündigt | Wird der Dispo oder Kontokorrent gekündigt, verrechnet die Bank Geldeingänge mit dem Minus. | Kündigung und Verrechnung prüfen lassen – oft gibt es Spielraum. |
8. Ihre weiteren Rechte
- Ihr Geld bleibt Ihr Geld. Auch wenn die Bank kündigt, muss sie Ihr Guthaben auszahlen.
- Kündigung nur mit Frist. Private Banken müssen bei Verbrauchern mindestens zwei Monate Frist einhalten. Sparkassen brauchen zusätzlich einen sachlichen Grund (BGH, XI ZR 22/12).
- Anspruch auf ein Basiskonto. Brauchen Sie schnell ein neues Konto, muss Ihnen eine Bank ein Basiskonto anbieten (§ 31 ZKG).
- Beschwerde. Bei der Schlichtungsstelle der Bank oder der BaFin. Das dauert aber meist Wochen.
- Schadensersatz. Sperrt die Bank zu lange, kann sie für Schäden haften – etwa Gebühren, Mahnkosten oder Verzugsschäden. Für die Meldung selbst haftet sie nur, wenn sie bewusst oder grob fahrlässig falsch war (§ 48 GwG).
9. Was sagen die Gerichte?
| Gericht | Ergebnis |
|---|---|
| LG Frankfurt a. M., 22.01.2024 – 2/1 T 26/23 | Einstweilige Verfügung erlassen. Wochenlange Sperre war rechtswidrig. Die Bank muss die Kosten tragen. |
| LG Wiesbaden, 11.01.2024 – 3 O 238/23 | Bank muss gesperrtes Guthaben in sechsstelliger Höhe auszahlen. |
| OLG Frankfurt a. M., 25.02.2025 – 10 U 18/24 | Auszahlung bestätigt. Nach drei Werktagen muss die Bank grundsätzlich ausführen. Anwaltskosten nur, wenn die Bank vorher gemahnt wurde. |
| OLG Frankfurt a. M., 29.05.2024 – 3 U 192/23 | Für eine korrekte Verdachtsmeldung haftet die Bank nicht. Entscheidend ist, was danach passiert. |
| BGH, 15.01.2013 – XI ZR 22/12; 05.05.2015 – XI ZR 214/14 | Sparkassen dürfen ein Girokonto nur aus sachlichem Grund kündigen. |
| BGH, 08.10.2013 – XI ZR 401/12; 05.04.2016 – XI ZR 440/15 | Im Erbfall darf die Bank nicht pauschal einen Erbschein verlangen. |
Kurz gesagt: Die Meldung darf die Bank machen. Das Konto danach wochenlang sperren darf sie in der Regel nicht.
So helfen wir in der Praxis
Typische, anonymisierte Fälle aus unserer Beratung. Jeder Fall ist anders.
Kaufpreis eingegangen – Konto gesperrt
Der Erlös aus einem Wohnungsverkauf soll in ein neues Haus fließen. Die Bank sperrt. Wir legen Kaufvertrag und Notarabrechnung vor und setzen eine Frist. Reicht das nicht, beantragen wir die Freigabe der Kaufpreiszahlung im Eilverfahren.
Firmenkonto vor dem Gehaltslauf blockiert
Ein neuer Kunde aus dem Ausland zahlt eine hohe Rechnung. Die Bank sperrt das ganze Geschäftskonto. Wir reichen die Verträge ein und verlangen, dass zumindest Löhne und Sozialabgaben sofort fließen.
Gewinne von der Kryptobörse ausgezahlt
Nach der Auszahlung sperrt die Bank. Wir bereiten die Transaktionshistorie verständlich auf. Erst wenn die Bank trotzdem nicht freigibt, gehen wir vor Gericht.
10. Ihr Anwalt: Rolf Siburg, LL.M.

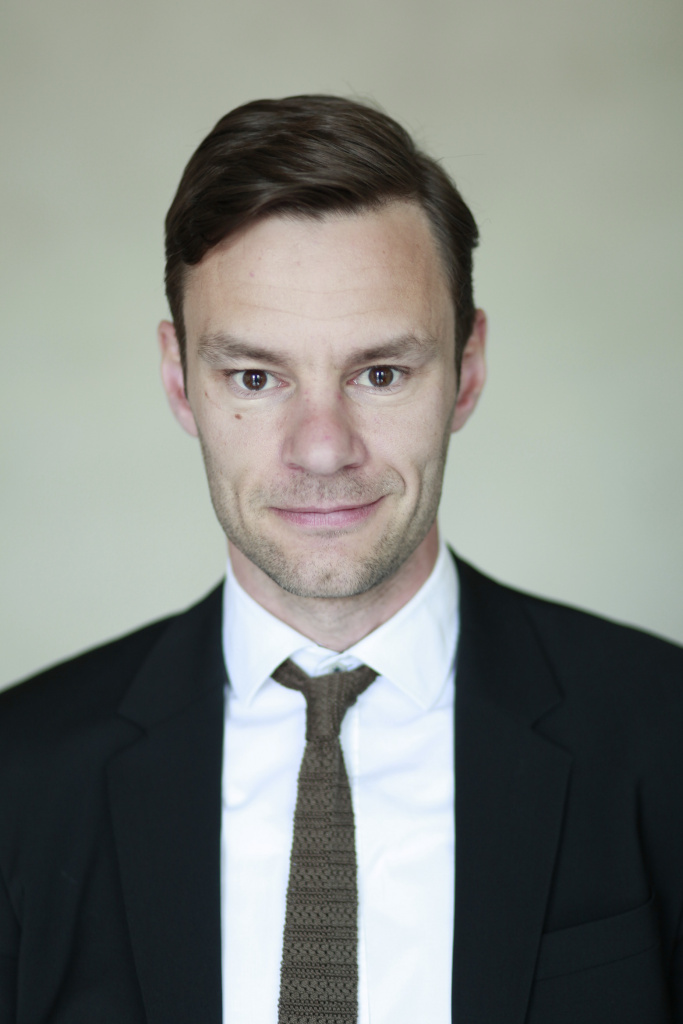
Fachanwalt für Bank- und Kapitalmarktrecht. Kanzleisitz im Internationalen Handelszentrum in Berlin-Mitte.
Rolf Siburg vertritt Bankkunden in ganz Deutschland – gegen Großbanken, Direktbanken, Sparkassen, Volksbanken und Fintechs.
Seine Schwerpunkte: Kontosperren, Online-Banking-Betrug, Bareinzahlungen und Streit mit der Bank. Er kennt die Abläufe in den Banken. Und er weiß, welche Unterlagen eine Freigabe beschleunigen.
Sie sprechen direkt mit ihm – persönlich, am Telefon oder per Video.
Kostenfreie Ersteinschätzung 030 20 60 30 40Wir wissen, wie Banken arbeiten – und wie man sie zum Handeln bringt.
Das sagen unsere Mandanten
Top Beratung nach Kontobetrug
[…] Ich habe mich bei Herrn Siburg sehr gut aufgehoben gefühlt. Er hatte immer Zeit für meine Fragen und war sehr kompetent. Tolle Arbeit. Vielen Dank!
Konto leergeräumt
Herr Rechtsanwalt Siburg ist ein absoluter Fachmann. […] Eine gute Entscheidung. Die Bank bietet mir nun eine Zahlung an. Herr Siburg hat in diesem Bereich absolute Expertise. Danke!!!!
Alle Bewertungen auf anwalt.de
Auszüge aus Bewertungen von Mandanten (gekürzt, […] = Auslassung). Frühere Erfolge sind keine Garantie für den Ausgang anderer Verfahren.
11. Häufige Fragen zur Kontosperre
Wie lange darf die Bank mein Konto wegen Geldwäscheverdachts sperren?
In der Regel nur drei Werktage nach der Meldung (§ 46 GwG). Hat die FIU die Zahlung untersagt, höchstens einen Monat. Eine wochenlange Sperre ohne Anordnung einer Behörde ist meist rechtswidrig.
Kann ich gegen die Kontosperre eine einstweilige Verfügung beantragen?
Ja. Voraussetzung: Die Frist ist abgelaufen, keine Behörde hat etwas angeordnet und Ihnen drohen ohne Ihr Geld echte Nachteile. Das Gericht entscheidet dann oft in wenigen Tagen.
Warum sagt mir die Bank nicht, warum mein Konto gesperrt ist?
Die Bank darf eine Geldwäsche-Meldung nicht verraten (§ 47 GwG). Ihre Rechte und die Fristen gelten trotzdem.
Hilft die einstweilige Verfügung auch bei einem Arrest der Staatsanwaltschaft?
Nein. Dann muss die Maßnahme der Behörde selbst angegriffen werden – mit Widerspruch bei der FIU oder Rechtsmitteln im Strafverfahren.
Darf die Bank mein Konto wegen Geldwäscheverdachts kündigen?
Ja, wenn sie ihre Prüfpflichten nicht erfüllen kann. Ihr Guthaben muss sie aber auszahlen. Sparkassen brauchen zusätzlich einen sachlichen Grund.
Bekomme ich Schadensersatz?
Möglich, wenn die Bank zu lange gesperrt hat. Für die Meldung selbst haftet sie nur bei bewusst oder grob fahrlässig falschen Angaben. Wichtig: Die Bank früh schriftlich zur Freigabe auffordern.
Was kostet die Beratung?
Die Ersteinschätzung ist kostenfrei. Viele Rechtsschutzversicherungen zahlen. Bei einer rechtswidrigen Sperre muss oft die Bank die Kosten des Eilverfahrens tragen.
Mein Konto wurde gepfändet – was nun?
Verlangen Sie sofort ein P-Konto. Die Bank muss es zum Beginn des vierten Geschäftstags einrichten. Seit 1. Juli 2026 sind 1.589,99 € im Monat geschützt – bei Unterhaltspflichten mehr.
Das Konto eines Verstorbenen ist gesperrt. Brauche ich einen Erbschein?
Nicht immer. Ein eröffnetes notarielles Testament genügt in der Regel. Die Bank darf nicht pauschal einen Erbschein verlangen.
Muss ich nach Berlin kommen?
Nein. Wir vertreten Sie bundesweit – per Telefon, E-Mail und Video. Unterlagen können Sie digital schicken.
So erreichen Sie uns
Telefon: 030 20 60 30 40
Fax: 030 20 60 30 42
E-Mail:
SIBURG LEGAL
Internationales Handelszentrum (IHZ)
Friedrichstraße 95 · 10117 Berlin
Bundesweite Beratung per Telefon und Video. Bei Eilfällen melden wir uns kurzfristig zurück.
News: Konto wegen Geldwäscheverdacht gesperrt? Gerichte setzen Banken enge Grenzen →
Bargeld einzahlen: Ab wann verlangt die Bank einen Herkunftsnachweis? →
Konto gesperrt? Jetzt kostenfrei prüfen lassen
Schildern Sie uns kurz Ihren Fall. Wir melden uns schnell mit einer kostenfreien Ersteinschätzung. Lieber telefonieren? 030 20 60 30 40
Ihre Anfrage begründet noch kein Mandat. Diese Seite dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Stand: 29. Oktober 2026. Bildnachweise: Unsplash, Pexels (bearbeitet), SIBURG LEGAL.